GuíaAhorro y Afore
Dónde guardar tu dinero para que rinda: Sofipos, bancos y Cetes
Comparamos Nu, Mercado Pago, Revolut, Openbank, DiDi y Cetes con tasas de noviembre, cómo juntar 100 mil pesos y cómo armar historial para una hipoteca.
Por José Gaspard
Comparamos Nu, Mercado Pago, Revolut, Openbank, DiDi y Cetes con tasas de noviembre, cómo juntar 100 mil pesos y cómo armar historial para una hipoteca.
En esta nota
Hace dos años, Nu te pagaba casi 15 % anual por guardar tu dinero, sin tope. Hoy el 15 % sigue en los anuncios, pero con letra chiquita: aplica solo a tus primeros 10,000 a 30,000 pesos y casi siempre te pide algo a cambio. Si no sabes dónde está ese límite, tu dinero rinde la mitad de lo que crees.
Aquí juntamos lo que pagan esta semana las cuentas más populares de México, cómo repartir tus ahorros para que todo rinda al máximo, un plan para juntar tus primeros 100,000 pesos y el método que yo uso para construir historial crediticio hasta llegar a una hipoteca. Las tasas cambian seguido, así que confírmalas en la app antes de mover tu dinero.
Qué es una Sofipo y por qué importa dónde guardas
Una Sofipo es una Sociedad Financiera Popular: una institución de ahorro y crédito que supervisa la CNBV, la misma comisión que vigila a los bancos. Klar, Stori, DiDi Cuenta, Finsus y Kubo Financiero son Sofipos. Frente a un banco tienen dos ventajas y una desventaja.
Publicidad
- Ventaja fiscal. Los intereses que te pagan no causan ISR mientras lo que tienes en todas las Sofipos juntas no pase de cinco UMAs anuales, unos 214,000 pesos en 2026.
- Seguro propio. Si una Sofipo quiebra, el fondo de protección (Prosofipo) te devuelve hasta 25,000 UDIS por institución, unos 223,000 pesos al valor de hoy.
- La desventaja: ese seguro es mucho menor que el de un banco. El IPAB protege hasta 400,000 UDIS por persona en cada banco, unos 3.57 millones de pesos.
Este año el mapa cambió. Nu dejó de ser Sofipo y desde septiembre opera como banco: tu dinero ahí ya lo cubre el IPAB, pero perdiste la exención, así que te retienen ISR. En 2026 esa retención es de 0.9 % anual sobre el capital, un pago provisional que luego acreditas en tu declaración. Revolut, Openbank, Plata y Ualá también son bancos.
Mercado Pago es otro caso: no es banco ni Sofipo. El rendimiento sale de un fondo de inversión que opera GBM, y en su página no menciona un seguro de depósitos como el IPAB o el Prosofipo. Pidió licencia de banco en 2024 y el trámite sigue abierto. No quiere decir que sea inseguro, pero sí que la protección es distinta.
Las cuentas que más pagan en noviembre de 2026
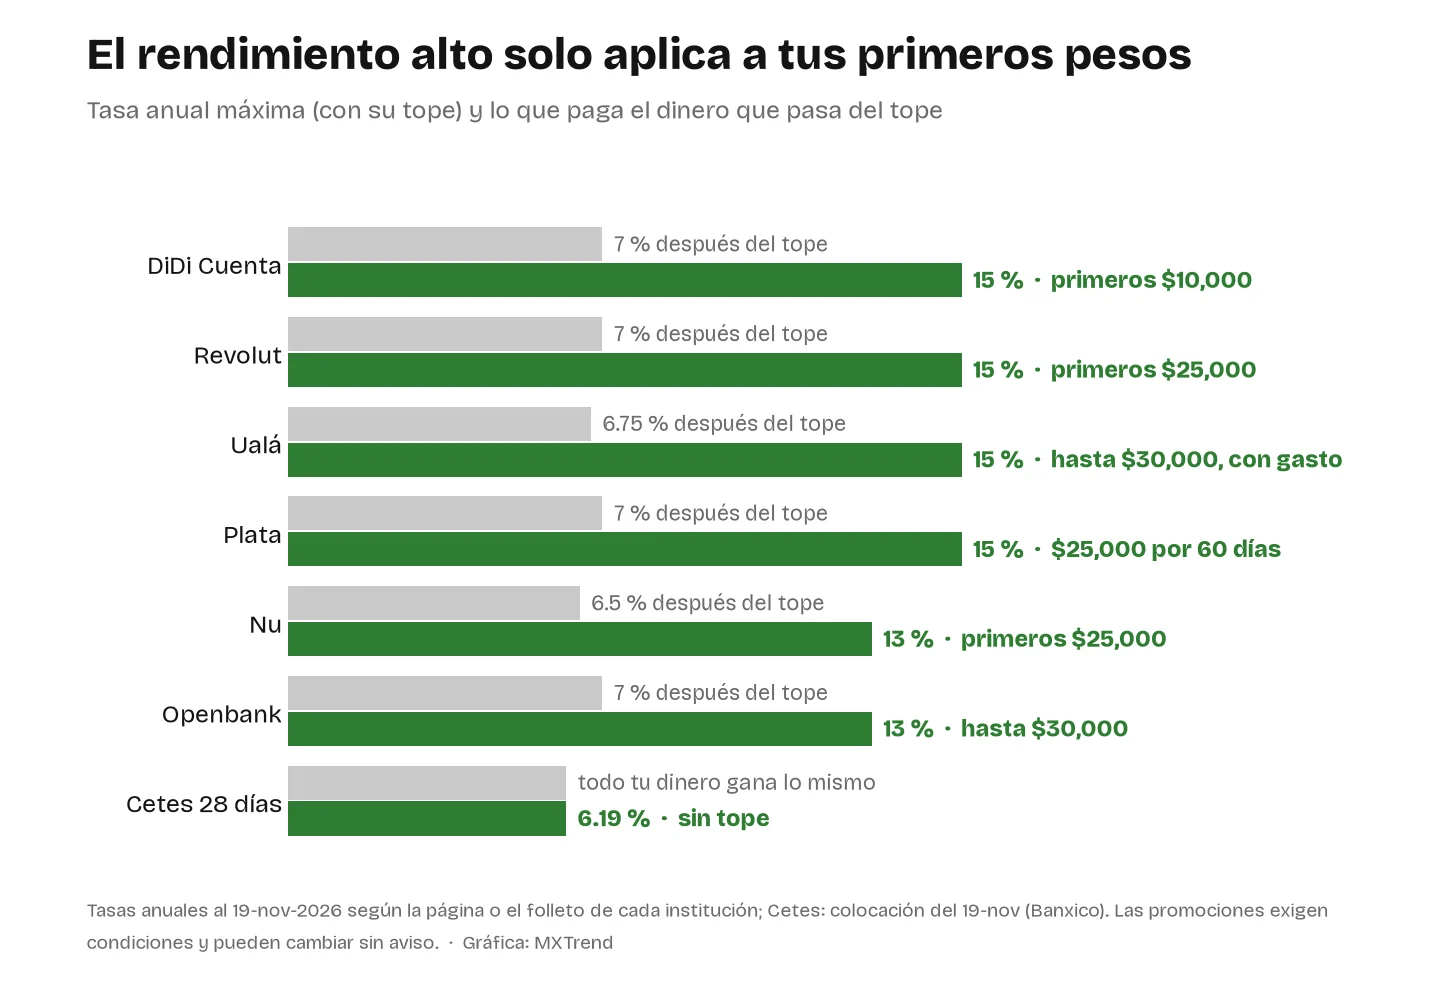
Esta es la foto al 19 de noviembre, con datos de la página o del folleto de cada institución. La tasa alta casi siempre tiene un tope y una condición; lo que pasa de ese tope gana bastante menos.
| Cuenta | Tasa alta y tope | Qué te piden | Lo que pasa del tope |
|---|---|---|---|
| DiDi Cuenta Sofipo |
15 % en los primeros $10,000 | Nada, si tu cuenta tiene la promoción | Cerca de 7 % |
| Revolut Banco |
15 % en los primeros $25,000 | Plan Estándar: 4 compras de $50 o más cada 30 días y la tarjeta en Apple Pay o Google Pay | 7 % (7.3 a 7.5 % con plan de pago) |
| Ualá Banco |
15 % o 12 % hasta $30,000 | $6,000 al mes en compras o nómina para el 15 %; $3,000 para el 12 % | 6.75 % |
| Plata Banco |
15 % en $25,000 por 60 días | Promoción de una sola vez | 7 % (8.5 % con Plata+) |
| Mercado Pago Fondo de GBM |
15 % o 12 %, con tope (revísalo en tu app) | El 15 % solo con la suscripción Meli+ | Menor; varía |
| Nu Banco |
13 % en los primeros $25,000 | Una compra al mes con tu tarjeta Nu | 6.5 % a la vista; 6.55 a 6.8 % a plazo |
| Openbank Banco |
13 % hasta $30,000 | Al menos una compra con su tarjeta | 7 % hasta $1 millón |
| Klar Sofipo |
15 % (no publica tope) u 11 % a 180 días | El 11 % es hasta el 7 de diciembre o hasta agotar cupo | 3 a 8 % según nivel |
| Stori Sofipo |
12 % a 180 días | Dinero congelado seis meses; el 15 % a 60 días es solo para Stori Pro | 7.25 % en apartados |
| Cetes Gobierno federal |
6.19 % a 28 días, sin tope | Nada; desde $100 en Cetesdirecto | 6.95 % a un año |
Dos aclaraciones. Las tasas de Stori se publican como GAT, una medida que ya descuenta comisiones e incluye la capitalización, por eso no se comparan uno a uno. Y Mifel, que pagaba 10 % hasta 500,000 pesos, anunciaba esa tasa con vigencia al 31 de octubre; al cierre de esta nota no pudimos confirmar si la extendió.
El contexto también importa. Banxico bajó su tasa a 6.25 % el 5 de noviembre, y cada recorte termina por empujar hacia abajo lo que pagan estas cuentas. La inflación fue de 3.75 % en octubre, según el INEGI: si tu dinero gana 6 %, tu ganancia real es poco más de 2 %.
El truco está en los topes
Si dejas 100,000 pesos en una sola app, solo los primeros 25,000 o 30,000 ganan la tasa alta; el resto cae a 6.5 o 7 %. La salida es repartir el dinero hasta el tope de cada cuenta, como una escalera.
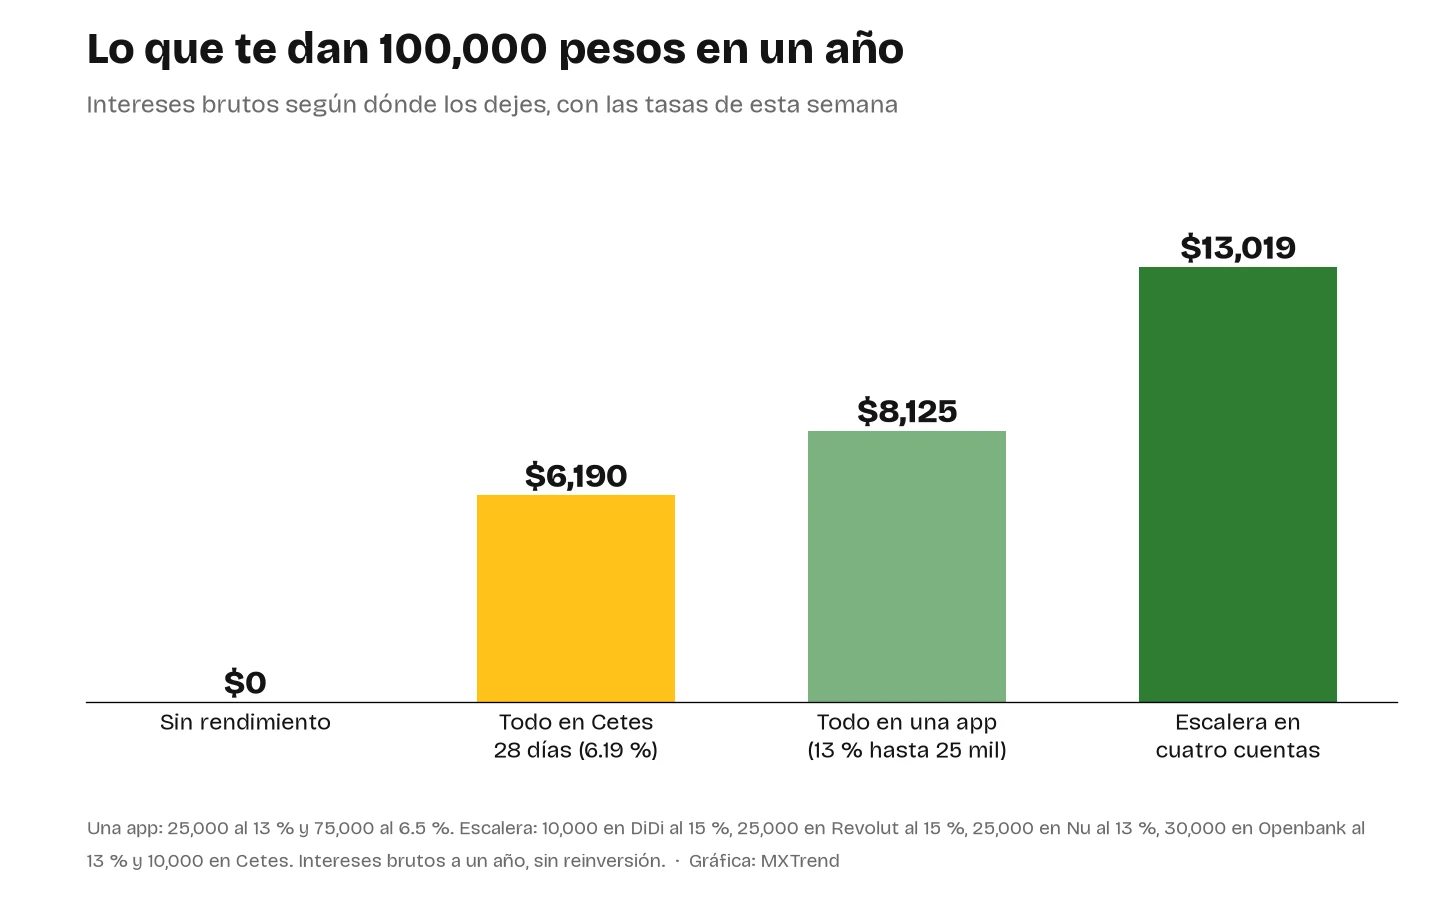
Un ejemplo con cuentas que hoy piden poco: 10,000 pesos en DiDi al 15 %, 25,000 en Revolut al 15 %, 25,000 en Nu al 13 % y 30,000 en Openbank al 13 %. Los 10,000 que sobran van a Cetes. En un año, esos 100,000 pesos generan unos 13,000 pesos de intereses antes de impuestos. Si todo se quedara en Cetes serían unos 6,200, y en una sola app, con la tasa alta solo para los primeros 25,000, unos 8,100.
La escalera tiene costos. Son cuatro apps que vigilar y condiciones que cumplir: si un mes se te olvida la compra en una, ese tramo baja de tasa. En los bancos te retienen 0.9 % del capital como ISR provisional, y en DiDi no, porque es Sofipo. A cambio ganas algo más que intereses: con el dinero repartido, cada parte queda dentro del seguro de su institución. Y moverlo entre tus propias cuentas no paga impuestos; al hacer la transferencia por SPEI, pon en el concepto «traspaso entre cuentas propias» para que quede claro.
Cómo juntar tus primeros 100,000 pesos
Los intereses ayudan, pero al principio lo que manda es cuánto guardas. Con 20,000 pesos al 13 % ganas unos 216 pesos al mes. Por eso el primer objetivo es el hábito, no la tasa.
- Paga primero tus deudas caras. Si debes en una tarjeta que cobra 50 o 60 % anual, liquidarla te «rinde» más que cualquier cuenta de esta lista.
- Arma tu fondo de emergencia. Junta de tres a seis meses de gastos en una cuenta con disponibilidad inmediata. Ese dinero es para imprevistos, no para invertir.
- Ahorra en automático. Programa una transferencia el mismo día que te pagan, antes de gastar. Casi todas estas apps te dejan crear apartados con nombre, y ver «Enganche» o «Emergencias» ayuda a no tocarlos.
- Usa el aguinaldo. Por ley te lo deben pagar a más tardar el 20 de diciembre, y es el empujón más grande del año. Separar aunque sea la mitad te adelanta meses.
- Sube la escalera conforme creces. Llena primero la cuenta con la mejor tasa y el tope más chico, y cuando llegues al tope abre la siguiente.
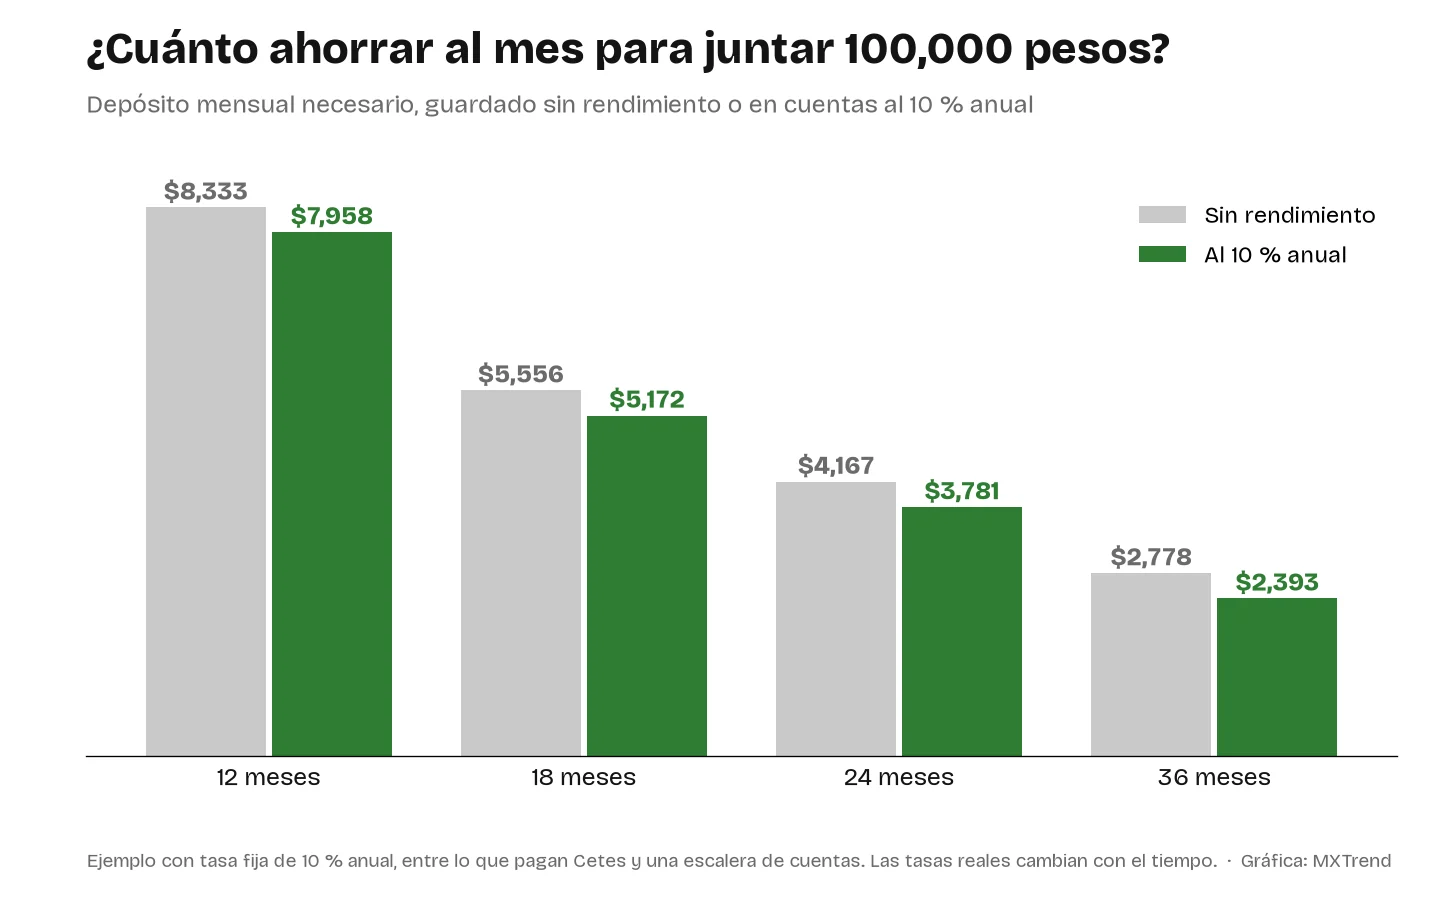
Si te pones como meta dos años, son 4,167 pesos al mes sin contar intereses. Con el dinero trabajando al 10 % te bastan unos 3,780, y en total pones de tu bolsillo unos 9,250 pesos menos. Si 4,000 al mes no te alcanzan, alarga el plazo: a tres años son 2,778 pesos sin intereses o unos 2,390 con ellos. Lo que no conviene es esperar a «tener más» para empezar.
Y cuando pasas de 100,000 pesos
Arriba de los topes, las tasas se parecen mucho: entre 6.5 y 7 % en casi todas las apps, contra 6.19 % de Cetes a 28 días y 6.95 % a un año. Aquí ya no se trata de perseguir promociones, sino de cuidar tres cosas.
- El seguro. No dejes en una sola Sofipo más de los 223,000 pesos que cubre el Prosofipo. En un banco el límite es mucho más alto, y los Cetes los respalda el gobierno federal.
- Los impuestos. La exención de las Sofipos llega hasta unos 214,000 pesos en total. Lo que pase de ahí paga ISR igual que en un banco.
- El plazo. Si no vas a usar el dinero en meses, congelarlo paga más. Klar ofrece 11 % a 180 días hasta el 7 de diciembre o hasta que se acabe el cupo, y Stori 12 % a 180 días. El dinero queda bloqueado hasta el vencimiento.
Todo lo anterior sirve para metas de corto plazo: emergencias, enganche, un viaje. Para el retiro o para metas de más de cinco años conviene mirar la Afore con aportaciones voluntarias, un plan personal de retiro o la bolsa. Si quieres empezar por ahí, aquí explicamos cómo invertir en bolsa desde México y cuánto ganarías con poco dinero.
Mi método para armar historial y llegar a la hipoteca
Aquí cambio de tono, porque esto lo he vivido. Soy peruano, vivo en México y, aun así, los bancos me han ofrecido crédito una y otra vez. La condición siempre fue la misma: usar sus productos y pagar a tiempo. Antes de escribir esta parte revisé mis correos de BBVA, Nu y Mercado Pago para no contarlo de memoria.
Mi caso con BBVA
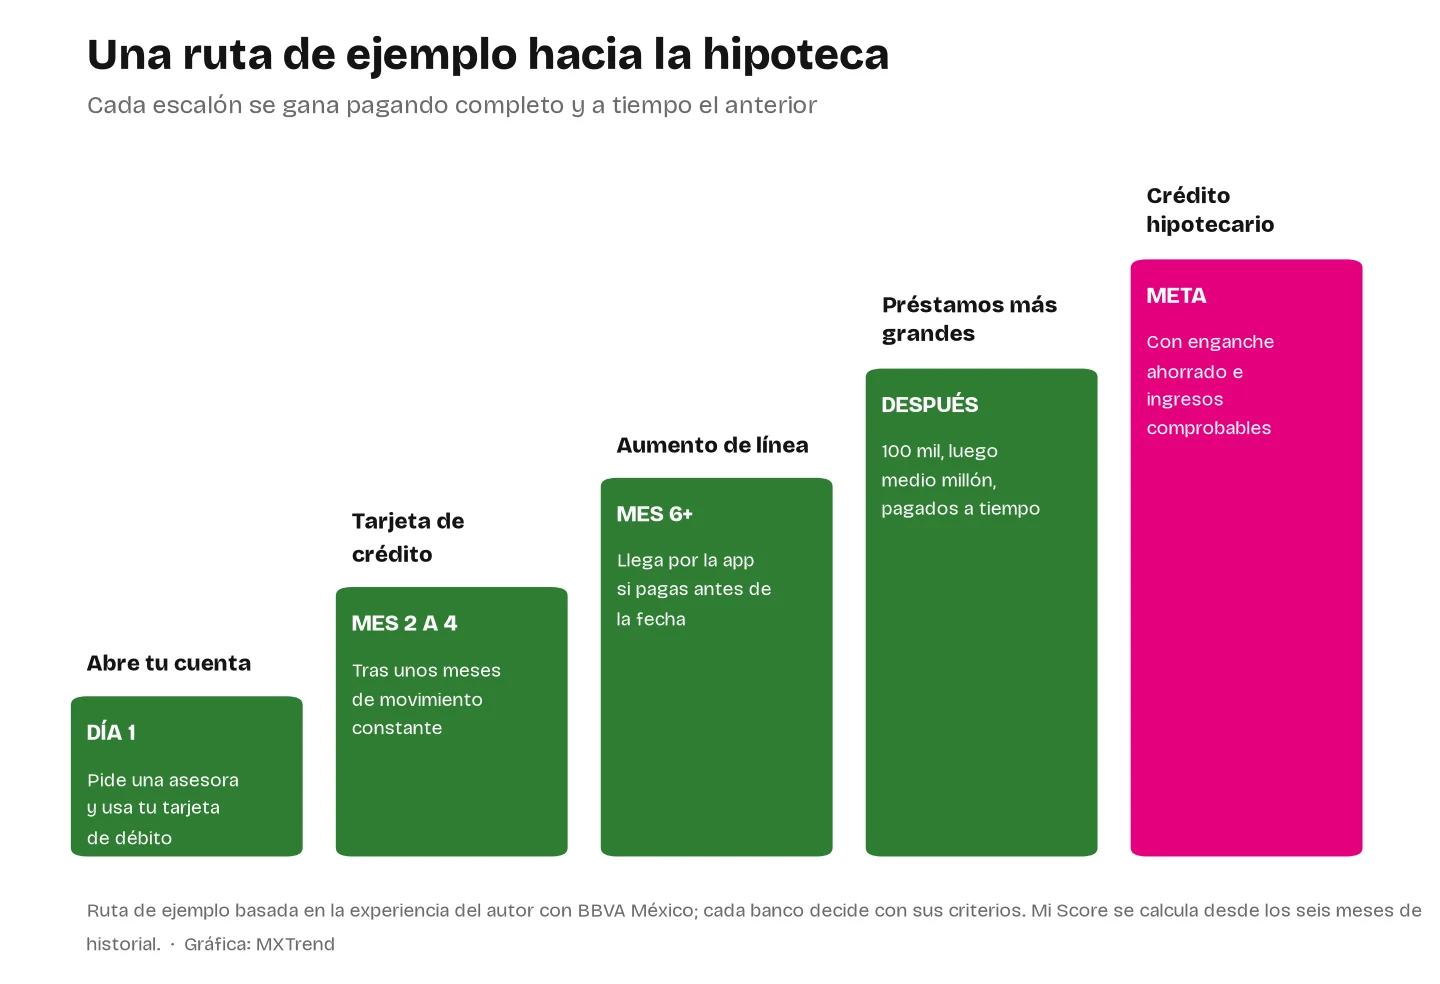
Cuando abrí mi cuenta, pedí que me asignaran una asesora y le dije sin pena: quiero una tarjeta de crédito, ¿qué necesito? La respuesta fue que moviera la cuenta unos tres o cuatro meses. A mí me la dieron más o menos a los dos o tres, después de usar la tarjeta de débito de forma constante.
Con la tarjeta en la mano, la regla fue pagar puntual, y mejor antes de la fecha límite. El 31 de octubre, la app me ofreció en «Mis ofertas a un clic» subir mi línea de 15,000 a 25,500 pesos, y la acepté. Días después contraté un préstamo personal, que voy pagando por adelantado, y el 14 de noviembre ya me llegó la simulación de un crédito hipotecario con su certificado.
Lo normal es que las ofertas te lleguen solas a la app, según tu comportamiento. Si no llegan, para eso está la asesora: pregúntale de cuánto te pueden prestar y pídele que empuje tu solicitud. Y no pasa solo en un país. El año pasado, ya viviendo en México, BBVA Perú me evaluó para un crédito hipotecario en Lima con mis ingresos de los dos países.
Las apps hacen lo mismo, aunque sin asesora. Entre el 2 de septiembre y el 17 de noviembre, una sola de mis cuentas de Mercado Pago recibió 27 correos con ofertas de crédito: línea para comprar a meses sin tarjeta, «crédito en 1 minuto», préstamo personal de 1 a 12 mensualidades y una tarjeta «disponible gratis». Es casi uno cada tres días.
En otra cuenta llegaron cinco avisos de Dinero Plus, un préstamo que se paga en 7, 14, 21 o 28 días, en apenas diez días de septiembre. Nu, por su lado, me escribió en octubre para presentarme Score Nu, una calificación interna que, según el propio correo, se mueve con qué tan seguido usas tu tarjeta, cuánto tiempo llevas con ella, tus pagos, tus gastos y tu ahorro en la app.
Mi consejo es usar eso a tu favor. Toma los productos que te ofrece el banco, uno por uno y con tu asesora al lado: la tarjeta, el aumento de línea, un préstamo de 100,000 pesos. Si lo pagas bien, el siguiente ya no es de 100,000 sino de medio millón, y luego de un millón. A esa altura ya hablas de un crédito hipotecario. A mí Mercado Pago también me subió el límite «en base a tu uso», sin que lo pidiera.
La palabra importante de ese consejo es «pagar». Aceptar ofertas no te construye historial; pagarlas completas y a tiempo, sí. Por eso lo hago con estas reglas:
- Pide una asesora desde el primer día. En la sucursal te asignan una ejecutiva que te acompaña, te dice cuándo pedir cada producto y puede impulsar tus solicitudes.
- Empieza con lo que te aprueben. Si tu banco todavía no te da tarjeta, una tarjeta garantizada sirve de primer escalón: dejas un depósito, ese depósito se vuelve tu línea y tus pagos se reportan igual que los de una tarjeta normal. Nu, por ejemplo, explica que con buen uso puedes pasar después a su tarjeta sin depósito.
- Usa poco y paga completo, de preferencia antes de la fecha límite. Círculo de Crédito recomienda no usar más de 30 % de tu línea. Paga el «pago para no generar intereses», no el mínimo: la Condusef advierte que con el mínimo la deuda se alarga años y casi todo se va en intereses.
- Una oferta a la vez. Deja pasar unos meses de pagos impecables antes de aceptar la siguiente. Buró de Crédito explica que abrir varias cuentas a la vez, o que varias empresas te consulten en poco tiempo, baja tu calificación.
- No canceles tu tarjeta más vieja. La antigüedad de tus cuentas cuenta a tu favor, y Buró recomienda mantener abiertas las que llevas años pagando bien.
- Revisa tu reporte cada año. Tienes derecho a un Reporte de Crédito Especial gratis cada 12 meses en Buró de Crédito y otro en Círculo de Crédito. Si ves un error, puedes reclamarlo.
Para saber cómo vas, Buró cambió en octubre de 2025 la escala de Mi Score: ahora va de 356 a 848 puntos. De 697 en adelante es la zona verde y de 660 a 696, la amarilla, que también se considera buena. El puntaje necesita al menos seis meses de historial para calcularse, así que el primer año es de paciencia.
Lo que de verdad cuesta un préstamo
Antes de aceptar, haz la cuenta completa. En mi experiencia, un préstamo personal de banco cobra entre 30 y 38 % de interés anual. Si pides 100,000 pesos al 36 % a dos años, pagas unos 5,900 al mes y terminas devolviendo cerca de 141,700 pesos, más el IVA de los intereses, que se cobra aparte. A tres años, la cuenta pasa de 164,000.
Se puede bajar. Los bancos aceptan pagos anticipados a capital y, por lo general, te dejan elegir entre pagar menos cada mes o terminar antes. En el mismo ejemplo, un abono extra de 20,000 pesos en el sexto mes te deja libre en 19 meses en vez de 24 y te ahorra unos 11,800 pesos de intereses.
Y ojo con la tarjeta. El correo de BBVA en el que me subieron la línea informaba un CAT de 89.4 % sin IVA. Si no la pagas completa cada mes, es el crédito más caro que tienes.
Pide siempre la tasa clara. En Perú el costo real de un crédito se llama TCEA; en México se llama CAT, y es el número que debes comparar porque suma intereses, comisiones y seguros en un solo porcentaje anual. Para el ahorro también hay equivalente: lo que en Perú es la TREA, aquí es la GAT.
Cuándo pedir el crédito hipotecario
Los bancos piden más que un buen puntaje. HSBC, en su Hipoteca Full, pide 25 años de edad, ingresos desde 25,000 pesos al mes, seis meses en tu empleo si eres asalariado o dos años si eres independiente, y «referencias crediticias satisfactorias». Banorte pide 25 años, dos años de antigüedad laboral e ingresos brutos desde 10,000 pesos. BBVA dice en su guía que un historial bien calificado en Buró es «muy positivo» para que te aprueben.
La tasa depende mucho de quién eres para el banco. Lo que yo he visto: a los clientes más solventes, con hipotecas de 5 a 10 millones de pesos, les ofrecen entre 8 y 10 %, y en el mejor de los casos cerca de 7 %. A alguien como yo, con un crédito de 1 a 3 millones, lo normal es entre 12 y 17 %.
Los datos oficiales van en esa línea. La tasa promedio de los créditos hipotecarios nuevos fue de 10 % en junio, según Banxico, y los CAT promedio que publican los bancos van de cerca de 11.7 % en HSBC a 14.3 % en BBVA, sin IVA. Un buen historial y un enganche más grande te acercan a la parte baja: HSBC, por ejemplo, mejora la tasa si das 30 % o más de enganche.
Por eso los primeros 100,000 pesos importan dos veces: son tu colchón y son el inicio del enganche.
Si cotizas en el IMSS, hay una buena noticia. Desde 2025, el Infonavit ya no reduce el monto del crédito por tu calificación en Buró: te presta el 100 % de lo que te corresponde, salvo casos de fraude o sobreendeudamiento extremo. Tu historial pesa sobre todo cuando vas con un banco o cuando combinas ambos con Cofinavit.
Lo que no te dicen de tantas ofertas
Que te ofrezcan crédito no quiere decir que te convenga. Los préstamos que se pagan en 7 o 28 días son cómodos para una emergencia, pero suelen salir caros: antes de aceptar cualquiera, compara su CAT. Buró recomienda que tus pagos de crédito no pasen de 40 % de tu ingreso fijo, y la Condusef ubica la zona de riesgo arriba de 30 %.
Y cuidado con las apps que te prestan sin preguntar nada. En julio, la Condusef volvió a alertar sobre los llamados «montadeudas», que cobran de más y amenazan a tus contactos. Antes de aceptar un préstamo de una app que no conoces, búscala en el SIPRES de la Condusef y no le des acceso a tus fotos ni a tu agenda.
Preguntas rápidas
¿Se escribe Sofipo o SOFIPO?
Las dos formas se usan. Es la sigla de Sociedad Financiera Popular, por eso la CNBV y la Condusef la escriben en mayúsculas; en las apps y en la prensa verás también Sofipo.
¿Qué pasa si me atraso con un pago?
Queda en tu historial, y cuánto tiempo depende del monto. Una deuda de hasta 25 UDIS, unos 223 pesos, se borra al año; de 25 a 500 UDIS, a los dos años; de 500 a 1,000 UDIS, a los cuatro; y arriba de 1,000 UDIS, unos 8,900 pesos, a los seis años, siempre que no haya juicio ni fraude. Que se borre del reporte no quiere decir que ya no la debas.
¿Cuánto tarda en armarse un historial para una hipoteca?
Buró necesita al menos seis meses de historial para darte un puntaje, pero un banco quiere ver más que eso: pagos puntuales sostenidos, deuda bajo control y antigüedad en tu trabajo. Piensa en un plan de un par de años, y úsalo para juntar también el enganche.
Lo que me llevo
El dinero que se queda quieto pierde. La foto de esta nota son monedas de mil pesos de finales de los ochenta: en 1993, cuando al peso se le quitaron tres ceros, cada una pasó a valer un peso nuevo. Hoy la inflación es mucho más baja, pero el principio es el mismo. Si guardas, que rinda; si te prestan, que sea para construir algo y que lo pagues a tiempo.
Para que no tengas que volver a buscar todo esto, armamos una guía de dos páginas con la tabla de tasas, la escalera de los 100,000 pesos y la lista para cuidar tu historial. Descarga la guía en PDF. Y aquí juntamos todo lo que publiquemos sobre dinero y finanzas personales.
Esta nota es informativa y no es una recomendación de inversión. Las tasas son las publicadas al 19 de noviembre de 2026 y pueden cambiar en cualquier momento; confírmalas en la app o en la página de cada institución antes de mover tu dinero.
¿Te sirvió esta nota?
Gracias. Con esto decidimos qué explicar después.
Por José Gaspard
Fundador y editor de MXTrend. Consultor de marketing digital y SEO en México. Revisa cada nota contra sus fuentes oficiales antes de publicarla.
Más notas de José Gaspard¿Encontraste un error? Avísanos
La conversación
Sin comentarios todavíaÚnete a la conversación. Crea tu cuenta gratis o entra para comentar y guardar notas.
Entrar para comentarAún nadie comenta esta nota. Empieza tú la conversación.